BOFIT Viikkokatsaus 46/2026
BOFIT odottaa Kiinan talouskasvun hidastuvan, talouden epätasapainot ovat kasvaneet
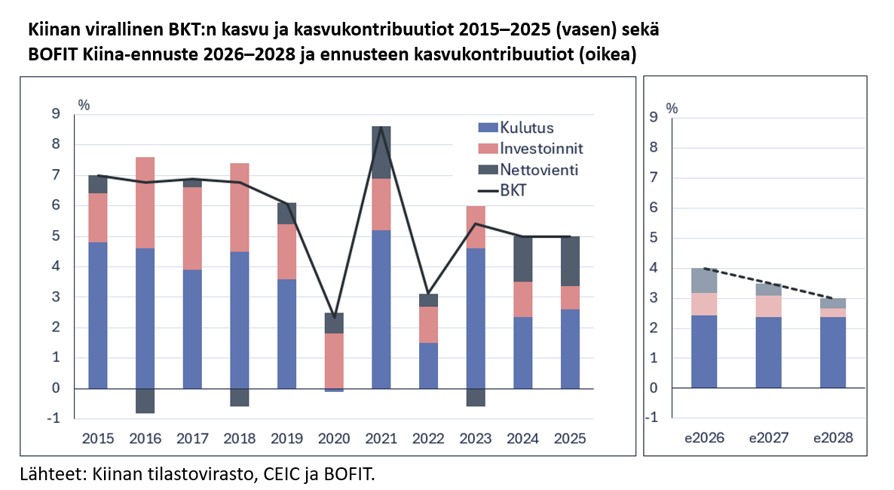
BOFIT julkaisi viime viikolla uusimman Kiina-ennusteensa vuosille 2026–2028. Kiinan talouskasvu on hidastunut kuluvan vuoden aikana, vaikka kasvu jatkuukin monia suuria talouksia nopeampana. Ennustamme Kiinan todellisen talouskasvun olevan noin 4 % tänä vuonna. Kasvu hidastuu noin 3 ½ prosenttiin vuonna 2027 ja edelleen noin 3 prosenttiin vuonna 2028. Virallisissa tilastoissa tämän vuoden BKT-kasvun odotetaan jälleen asettuvan viranomaisten 4,5–5 prosentin tavoitehaarukkaan. Talouskehityksen kokonaiskuva viittaa kuitenkin tätä hitaampaan todelliseen kasvuun. Kasvua painavat etenkin kotimaisen kysynnän vaimea kasvu, nopeasti ikääntyvä väestö, investointivetoisen kasvumallin heikkenevä tehokkuus sekä hidas tuottavuuskasvu.
Kasvun rakenne on muuttunut entistä epätasapainoisemmaksi. Asuntohintojen pitkään jatkunut lasku ja heikko työmarkkinatilanne vaimentavat kuluttajien luottamusta ja hillitsevät kulutuksen kasvua. Viranomaiset ovat julkistaneet uusia, kulutusta tukevia rajattuja toimia, mutta ne eivät riitä muuttamaan kotitalouksien käyttäytymistä. Laajamittaista kulutusvetoista kasvukäännettä ei ole näköpiirissä.
Kiinteistösektorin korjausliike jatkuu. Väestön supistuminen, suuri myymättömien ja keskeneräisten asuntojen määrä ja heikko kysyntä rajoittavat sektorin elpymistä. Kiinteistösektorin alamäen odotetaan ennustejaksolla loivenevan, mutta sektorista ei enää muodostu merkittävää kasvun lähdettä. Investointien kasvun ei odoteta merkittävästi piristyvän lähivuosina, sillä kiinteistösektorin investoinnit pysyvät vähäisinä ja monilla teollisuudenaloilla matala kapasiteetin käyttöaste ja heikko kannattavuus vähentävät uusien investointien tarvetta. Investoinnit keskittyvät entistä selvemmin hallituksen priorisoimille aloille, kuten puolijohteisiin, robotiikkaan, sähköautoihin, akkuteknologiaan, uusiutuvaan energiaan ja digitaaliseen infrastruktuuriin. Näiden investointien kyky korvata kiinteistösektorin aiempi rooli talouskasvun moottorina on kuitenkin rajallisempi.
Viennistä on muodostunut yhä tärkeämpi talouden tukipilari. Viennin kasvua vetävät erityisesti korkean teknologian tuotteet, kuten tekoälyyn liittyvät tuotteet, akkuteknologia ja sähköautot, kun taas perinteisempien toimialojen kehitys on ollut vaimeampaa. Kiinan vientimenestystä tukevat suuri tuotantokapasiteetti, yritysten vahvistunut teknologinen osaaminen, hyvin toimivat tuotantoketjut, mittavat teollisuustuet ja heikko valuutta. Viennin kasvun odotetaan jatkuvan, mutta hidastuvan ennustejaksolla vähitellen lähemmäs maailmankaupan kasvua. Vaihtotaseen ylijäämä pysyy silti suurena, joten Kiinan ulkoiset epätasapainot eivät juuri pienene.
Kiinan vientimenestys ja kasvava tavarakaupan ylijäämä ovat samalla lisänneet kauppapoliittisia jännitteitä. Yhdysvaltojen ja Kiinan kahdenvälistä kauppaa rajoittavat korkeat tullit ja teknologiarajoitteet, minkä vuoksi osa kaupasta kulkee kolmansien maiden kautta. Myös EU:n ja Kiinan väliset kauppajännitteet ovat lisääntyneet. Talouskasvun lisääntynyt riippuvuus viennistä tekee Kiinasta samalla aiempaa alttiimman maailmankaupan kehitykselle.
Finanssi- ja rahapolitiikka tukevat kasvua, mutta politiikan liikkumavara on kaventunut. Erityisesti julkisen velan nopea kasvu rajoittaa finanssipolitiikan mahdollisuuksia. Kun paikallishallintojen rahoitusyhtiöiden velka huomioidaan, julkinen velka nousi viime vuonna 127 prosenttiin BKT:stä, ja IMF arvioi sen kasvavan tänä vuonna 135 prosenttiin. Politiikan painopiste näyttääkin olevan ennemmin talouskasvun hidastumisen hillitsemissä kuin voimakkaassa elvytyksessä. Myös rahapolitiikan voimakkaammalle keventämiselle on rajoitteita. Kiinan korkotaso on nyt selvästi muita suuria talousalueita matalampi. Korkojen lasku heikentäisi entisestään pankkien kannattavuutta ja lisäisi paineita pääoman ulosvirtaukseen ja juanin heikkenemiseen. Talouden keskeinen ongelma ei tällä hetkellä vaikuta olevan rahoituksen hinta vaan heikko kysyntä.
Talousnäkymiin liittyvät riskit painottuvat ennustettua heikomman kasvun suuntaan. Kiinteistömarkkinoiden ongelmat, paikallishallintojen heikkenevä talous ja pankkien kasvavat luottoriskit voivat vahvistaa toisiaan ja kiristää rahoitusoloja. Kauppapolitiikan kiristyminen ja geopoliittisten jännitteiden lisääntyminen voivat heikentää vientinäkymiä. Lisäksi tilastojen puutteet ja sensuuri vaikeuttavat edelleen talouden todellisen tilanteen arviointia, mikä voi lisätä myös politiikkavirheiden mahdollisuutta. Kasvu voisi toisaalta yllättää myös positiivisesti, jos esimerkiksi sosiaaliturvauudistukset vahvistaisivat kuluttajien luottamusta, kiinteistömarkkinat vakautuisivat odotettua nopeammin tai finanssipoliittinen elvytys olisi ennakoitua voimakkaampaa.