BOFIT Kiina-ennuste 2026–2028
2/2026, julkaistu 2.11.2026
Kiinan talouskasvu on kuluvana vuonna hidastunut, vaikka kasvu jatkuukin monia suuria talouksia nopeampana. Kasvun rakenne on kuitenkin muuttunut yhä epätasapainoisemmaksi. Kotimaisen kysynnän kasvu on pysynyt vaimeana ja kiinteistösektorin korjausliike jatkuu, samalla kun talous nojaa yhä enemmän vientiin, korkean teknologian tuotantoon ja teollisuuspolitiikan tukemiin investointeihin. Talouskasvu hidastuu edelleen ennustejaksolla kotimaisen kysynnän kasvun pysyessä heikkona ja väestön ikääntymisen sekä heikon tuottavuuskehityksen rajoittaessa kasvupotentiaalia. Vaikka viranomaiset ovat ottaneet käyttöön uusia talouden tukitoimia, politiikan painopiste on edelleen vahvasti tuotannon ja teknologisen omavaraisuuden vahvistamisessa, ei kotitalouksien aseman merkittävässä parantamisessa. Talouskehityksen kaksijakoisuus kasvattaa sisäisiä ja ulkoisia epätasapainoja ja on omiaan lisäämään kauppapoliittisia jännitteitä.

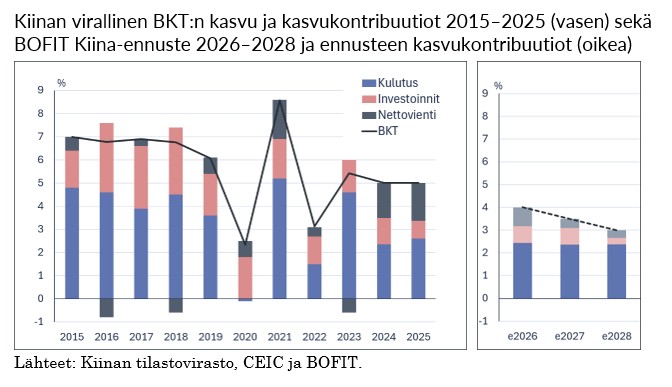
Kiinan talouskasvu on hidastunut vuoden 2026 aikana. Teollisuustuotannon kasvu on pysynyt vahvana erityisesti korkean teknologian aloilla, mutta kotimainen kysynnän kasvu on edelleen vaatimatonta. Kiinan viranomaiset tavoittelevat tälle vuodelle 4,5–5 prosentin talouskasvua, ja virallisissa tilastoissa BKT:n kasvun odotetaan jälleen asettuvan tavoitehaarukkaan. Talouskehityksen kokonaiskuva viittaa kuitenkin siihen, että todellinen kasvu olisi virallisia lukuja hitaampaa. Ennustamme Kiinan talouskasvun olevan noin 4 prosenttia vuonna 2026. Kasvu hidastuu noin 3,5 prosenttiin vuonna 2027 ja edelleen noin 3 prosenttiin vuonna 2028. Suurimmat kasvua hidastavat tekijät ovat kotimaisen kysynnän kasvun vaimeus, nopeasti ikääntyvä väestö, investointivetoisen kasvumallin heikkenevä tehokkuus sekä tuottavuuden hidas kasvu.
Kotimainen kysyntä pysyy heikkona
Kuluttajien luottamus on edelleen vaimeaa. Asuntohintojen jo useita vuosia jatkunut lasku hillitsee kulutushaluja, sillä merkittävä osa kotitalouksien varallisuudesta on sidottu asuntoihin. Myös heikko työmarkkinatilanne jarruttaa kulutusta ja kotitalouksien säästämisaste pysyy korkeana. Tilanne on erityisen vaikea nuorilla ja vastavalmistuneilla. Työmarkkinoiden epävarmuus kannustaa kotitalouksia varovaisuuteen. Myös pörssikurssien heikko kehitys kuluvana vuonna on vaimentanut kotitalouksien varallisuuskehitystä ja siten kulutushalukkuutta. Vaikka viranomaiset ovat lisänneet jonkin verran lapsiperheille suunnattuja tukia ja toteuttaneet muita rajattuja kulutusta tukevia toimia, ne eivät riitä muuttamaan kotitalouksien käyttäytymistä merkittävästi. Kulutuksen kasvun odotetaan jatkuvan maltillisena. Palvelukysyntä tukee kulutusta jonkin verran, mutta laajamittaista kulutusvetoista kasvukäännettä ei ole näköpiirissä.
Kiinteistösektorin korjausliike jatkuu edelleen ja viranomaisten tavoitteena näyttää nykyisellään olevan sektorin hallittu vakauttaminen. Väestön supistuminen, suuret myymättömien asuntojen määrät ja heikko kysyntä rajoittavat sektorin elpymistä. Ennustejaksolla kiinteistösektorin alamäki loivenee, mutta sektorista ei enää muodostu merkittävää kasvun lähdettä. Myös teollisten investointien kasvu on hidastunut. Monilla aloilla matala kapasiteetin käyttöaste ja yritysten heikko kannattavuus vähentävät uusien investointien tarvetta myös tulevina vuosina.
Investoinnit keskittyvätkin yhä selvemmin hallituksen priorisoimille aloille. Puolijohteet, robotiikka, sähköautot, akkuteknologiat, uusiutuva energia ja digitaalinen infrastruktuuri ovat politiikan keskiössä. Tekoälysektorin vahvistaminen tukee tuotantoa, mutta sen vaikutus kokonaiskasvuun voi jäädä odotettua rajallisemmaksi, ellei teknologinen kehitys ala näkyä nykyistä selvemmin koko talouden tuottavuudessa. Uusi Six Networks -investointiohjelma tähtää laajoihin infrastruktuuri-investointeihin esimerkiksi sähköverkkoihin, datakeskuksiin, laskentakapasiteettiin, 6G-verkkoihin ja logistiikkaan. Vaikka nämä investoinnit tukevat talouskasvua ja teknologista kehitystä, niiden kyky korvata kiinteistösektorin aiempi rooli talouskasvun moottorina on rajallinen. Korkean teknologian alat ovat myös keskimääräistä vähemmän työvoimavaltaisia, joten niiden vaikutus kotimaiseen kysyntään voi jäädä pienemmäksi.
Viennin merkitys kasvaa edelleen
Viennistä on muodostunut viime vuosina talouskasvun tärkeä tukipilari. Myös viennin kehitys on kuitenkin aiempaa kaksijakoisempaa, sillä kasvua vetävät yhä selvemmin muutamat korkean teknologian teollisuudenalat. Tekoälyyn liittyvien tuotteiden, akkuteknologian ja sähköautojen vienti on jatkanut vahvaa kasvuaan, kun taas perinteisempien toimialojen kehitys on ollut huomattavasti vaimeampaa.
Kiinan vientimenestystä tukevat suuri tuotantokapasiteetti ja yritysten vahvistunut teknologinen osaaminen. Se onkin saavuttanut vahvan aseman useilla nopeasti kasvavilla teknologia-aloilla. Myös mittavat teollisuustuet ja heikko valuutta vahvistavat viennin kilpailukykyä. Samalla Kiinan vientimenestys on lisännyt kauppapoliittisia jännitteitä ja johtanut moniin kaupan esteisiin. Yhdysvaltojen ja Kiinan välistä kauppaa rajoittavat edelleen korkeat tullit ja teknologiarajoitteet, minkä vuoksi osa kaupasta kulkee kolmansien maiden kautta. Myös EU:n ja Kiinan väliset kauppajännitteet ovat lisääntyneet Kiinan tavarakaupan ylijäämän kasvaessa.
Oletamme viennin kasvavan edelleen ennustejaksolla, mutta kasvuvauhti hidastuu vähitellen lähemmäs maailmankaupan kasvua. Vaihtotaseen ylijäämä pysyy kuitenkin suurena. Tämä merkitsee sitä, että Kiinan ulkoiset epätasapainot eivät juuri pienene lähivuosina.
Finanssi- ja rahapolitiikka tukevat kasvua, mutta liikkumavara pienenee
Viranomaiset ovat syksyllä julkistaneet uusia kohdennettuja talouden tukitoimia. Erityisesti infrastruktuuriin, teknologiaan ja kohdennettuun luotonantoon liittyviä ohjelmia on laajennettu. Myös asuntomarkkinoiden vakauttamiseen tähtääviä toimia on lisätty. Finanssipolitiikan liikkumavaraa kuitenkin rajoittaa julkisen velan nopea kasvu. Paikallishallintojen rahoitusyhtiöiden velka huomioiden julkinen velka nousi viime vuonna 127 prosenttiin BKT:stä ja IMF ennustaa sen kasvavan kuluvana vuonna 135 prosenttiin. Erityisesti paikallishallintojen taloudet ovat vaikeassa tilanteessa maanmyyntitulojen romahdettua. Vaikka keskushallinnolla on edelleen mahdollisuuksia lisätä velkaantumista, politiikan painopiste näyttää olevan enemmän kasvun hidastumisen hillitsemisessä kuin voimakkaan elvytyksen käynnistämisessä.
Rahapolitiikan merkittävämpää keventämistä rajoittaa se, että korkotaso on jo nyt selvästi muita isoja talousalueita matalampi. Jos korot laskisivat edelleen, se heikentäisi pankkien kannattavuutta ja voisi haitata niiden luotonantokykyä. Myös paineet pääoman ulosvirtaukseen ja juanin heikkenemiseen kasvaisivat, mikä saattaisi edelleen kärjistää kauppajännitteitä. Ongelmana ei nykyisellään näytä olevan niinkään rahoituksen hinta vaan heikko kysyntä.
Kasvuriskit ovat alasuuntaisia
Riskit ennustetta heikommalle talouskasvulle ovat olemassa. Kiinteistömarkkinoiden ongelmat, paikallishallintojen heikkenevä talous ja pankkien kasvavat luottoriskit voivat ruokkia toisiaan ja kiristää rahoitusoloja. Myös kauppapolitiikan kiristyminen ja geopoliittisten jännitteiden kasvu voivat heikentää vientinäkymiä ja hidastaa talouskasvua. Lisäksi tilastojen puutteet ja sensuuri hankaloittavat talouden todellisen tilanteen arviointia.
Talouskasvu voi myös piristyä ennustettua enemmän, jos esimerkiksi sosiaaliturvauudistukset vahvistavat kuluttajien luottamusta tai kiinteistömarkkinat vakautuvat odotettua nopeammin. Kasvua voi tukea myös oletettua nopeampi ja voimakkaampi finanssipoliittinen elvytys.