Ennuste Venäjän talouden kehityksestä vuosiksi 2026–2028
2/2026, julkaistu 5.10.2026
Venäjän talouskasvu on hidastunut huomattavasti talouden rajojen tullessa vastaan ja epätasapainojen kasautuessa. Kasvun odotetaan hiipuvan ensi vuonna edelleen noin puolen prosentin tuntumaan. Valtion menojen kasvu pitää kuitenkin vaimeaa kasvua edelleen yllä, koska sodan jatkaminen vaatii menojen lisäämistä. Korkeampi öljyn hinta on tuonut helpotusta valtiontalouden rahoitustilanteeseen, mutta valtiontalous pysyy alijäämäisenä tulevinakin vuosina. Alijäämän rahoitus on vaikeutunut, mutta Venäjä pystyy edelleen ylläpitämään hyökkäyssotansa vaatimaa rahoitusta ja tuotantoa. Talouden tasapainottelu valtion menojen kasvun sekä inflaation hillitsemisen välillä on entistä hankalampaa, ja riskit ennustettua heikommasta talouskehityksestä ovat suuret.

Venäjän talouspolitiikka vaikeampien valintojen edessä
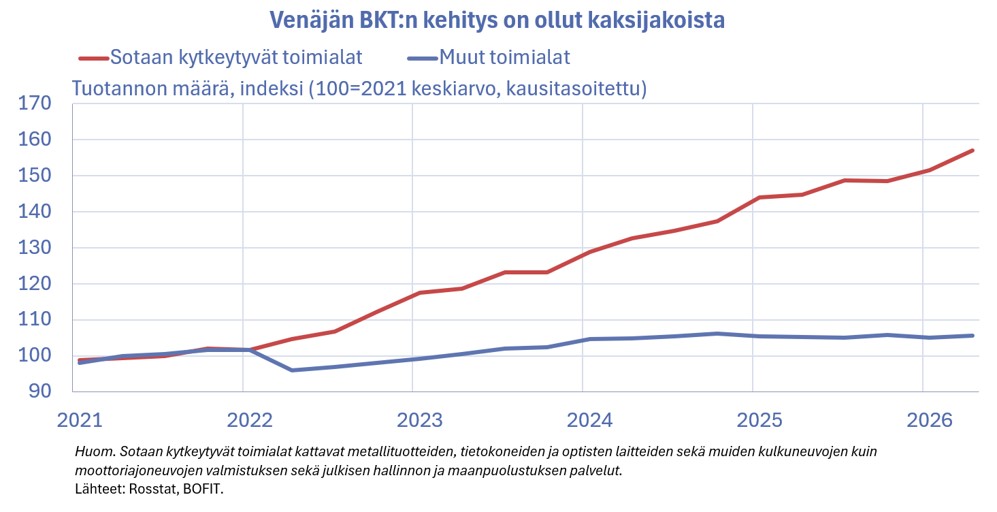
Venäjän kokonaistuotannon kasvu on hidastunut huomattavasti. Vuonna 2025 bruttokansantuote kasvoi yhden prosentin ja tämän vuoden ensimmäisellä puoliskolla kasvu jäi sitäkin hitaammaksi. Kasvu on hidastunut talouden rajojen tullessa vastaan ja epätasapainojen kasautuessa. Talouden kehitys on ollut kaksijakoista. Sotaan kytkeytyvät toimialat ovat kasvaneet nopeasti, mutta muun talouden kehitys on ollut heikkoa. Valtion menojen viime vuosien voimakas lisääminen on johtanut työvoiman ja tuotantokapasiteetin täyskäyttöön sekä vaatinut kireää rahapolitiikkaa inflaation hillitsemiseksi. Nämä tekijät hillitsevät tuotannon kasvua edelleen, vaikka kasvun hidastuminen on jo osittain lievittänyt pahimpia pullonkauloja.
Venäjän hallinnolla on edessään entistä vaikeampia talouspoliittisia valintoja. Niin kauan kuin Venäjä jatkaa hyökkäyssotaansa Ukrainassa, sotaan liittyviä menoja täytyy lisätä. Se kasvattaa valtiontalouden alijäämää ja lisää inflaatiopaineita sekä muita talouden epätasapainoja. Pahimmillaan tämä tie voisi ennen pitkää johtaa talouden kriisiytymiseen. Jos valtiontalouden alijäämä halutaan pitää kurissa, voidaan joutua leikkaamaan muita kuin sotamenoja ja kiristämään verotusta lisää. Silloin talouskasvu hiipuisi entisestään ja sodan kustannukset näkyisivät entistä selvemmin myös tavallisille kansalaisille.
Sotatilanne Ukrainassa pysyy ennallaan, öljyn hinta laskee ensi vuonna
Ennusteessa joudutaan tekemään oletuksia Venäjän ulkoisen toimintaympäristön kehityksestä. Niihin liittyy jälleen erittäin paljon epävarmuuksia. Sotatilanteen Ukrainassa odotetaan pysyvän ennustejaksolla laajalti ennallaan. Taistelut jatkuvat Ukrainan maaperällä ja Ukraina jatkaa vastaiskujaan venäläisiin kohteisiin. Venäjään kohdistuva pakotepaine pysyy myös ennallaan.
Pakotteet rajoittavat Venäjän mahdollisuuksia saada ulkomaista rahoitusta ja teknologiaa, mutta Venäjä pystyy osin lievittämään ja kiertämään pakotteita kolmansien maiden avulla. Venäjä joutuu edelleen myymään öljyään alennuksella suhteessa verrokkilaatuihin. Alennuksen odotetaan pysyvän samana kuin viimeisen vuoden aikana keskimäärin eli noin 20 dollarissa tynnyriltä. Syyskuun lopun öljyfutuurien ja tämän alennuksen pohjalta laskettuna venäläisen öljyn keskimääräinen vientihinta on 72 dollaria tynnyriltä tänä vuonna, 66 dollaria tynnyriltä vuonna 2027 ja 57 dollaria tynnyriltä vuonna 2028.
Sotamenoja lisätään edelleen
Venäjän talouden keskeinen ajuri on viime vuosina ollut valtion menojen voimakas kasvu. Vuosina 2022‒2026 valtion menot ovat kasvaneet keskimäärin 15 % vuodessa. Kasvu on kohdistunut pääosin sotaan liittyviin menoihin, joiden arvioidaan muodostavan jo 20 % koko valtion menoista. Valtion tulot eivät ole kasvaneet yhtä nopeasti veronkorotuksista ja viimeaikaisesta öljyn hinnannoususta huolimatta. Öljy- ja kaasutulot muodostavat yhä noin 20 % federaatiobudjetin tuloista. Venäjän valtiontalous on nyt jo viidettä vuotta peräkkäin alijäämäinen ja viime vuonna alijäämää kertyi lähes 4 % BKT:stä. Tänäkin vuonna alijäämää kertynee tuoreimpien virallisten arvioiden pohjalta noin 3 % BKT:stä.
Valtion odotetaan lisäävän menoja jälleen ensi vuonna. Sotamenot kasvavat edelleen nopeasti, mutta muiden menojen kasvu jää vaimeammaksi. Tulojen lisääminen on aiempaa hankalampaa, koska monia keskeisiä veroja on jo korotettu. Valtiontalous on tulevinakin vuosina selvästi alijäämäinen. Alijäämän rahoittaminen vaikeutuu entisestään, mutta Venäjä pystyy ylläpitämään alijäämää tulevinakin vuosina.
Venäjän valtiolla on edelleen vähän velkaa, noin 15 % BKT:stä. Velanhoitokustannukset ovat kuitenkin kasvaneet nopeasti korkean korkotason myötä, ja velkakirjojen liikkeellelaskussa on ollut ajoittain ongelmia. Kotimaiset pankit pystyvät silti vielä rahoittamaan valtion velkaa, ja viime kädessä valtio voisi turvautua keskuspankkiin. Venäjän Kansallisen hyvinvoinnin rahastossa oli elokuun lopussa likvidejä varoja noin 4 000 mrd. ruplan arvosta (noin 42 mrd. euroa, 1,7 % BKT:stä). Viime aikoina esiin on noussut myös mahdollisuus muun keskuspankin hallussa olevan valuuttavarannon varojen valjastamisesta talouden tukemiseksi.
Valtion menojen nopeana jatkunut kasvu on aiheuttanut inflaatiopaineita, vaikka muun kysynnän kasvu on hidastunut. Venäjän keskuspankki on joutunut pitämään ohjauskorkonsa korkeana ja laskemaan sitä vain hitaasti. Syyskuussa avainkorkoa ei edes laskettu lisääntyneiden inflaatiopaineiden vuoksi, joten korko on yhä 14 %. Elokuussa kuluttajahinnat nousivat 6 % vuotta aiemmasta ja inflaatio-odotukset ovat edelleen koholla. Ruplan viimeaikainen heikentyminen sekä Ukrainan iskut lisäävät inflaatiopaineita edelleen. Venäjän keskuspankki arvioi avainkoron pysyvän ensi vuonnakin korkealla, keskimäärin noin 11 prosentissa.
Yksityisen kulutuksen kasvu hidastuu
Valtion menojen tuotannon kasvua tukeva vaikutus on valunut myös kotitalouksille. Kireässä työmarkkinatilanteessa palkat ovat nousseet nopeasti ja kotitalouksien ostovoima on kohentunut hintojen noususta huolimatta. Samalla yksityinen kulutus on kasvanut ripeästi. Työmarkkinoilla paineet näyttävät alkaneen hieman hellittää viime kuukausina ja palkkojen nousuvauhti on hidastunut. Toisella vuosineljänneksellä reaalipalkat kasvoivat noin 4 % vuotta aiemmasta. Lisäksi kulutusluottojen kasvua on hillitty sääntelyllä. Näiden tekijöiden seurauksena kulutuksen kasvu on hidastunut.
Tulevina vuosina kulutuksen odotetaan yhä kasvavan, mutta kasvu hidastuu edelleen vähitellen. Kulutuksen kasvua tukevat vielä korkea työllisyys ja palkkojen nousu. Kotitaloudet ovat myös aiempina vuosina lisänneet säästöjään, joten niitä voidaan tarvittaessa käyttää aiempaa enemmän kuluttamiseen. Nopeana pysyttelevä inflaatio kuitenkin nakertaa kuluttajien ostovoimaa ja jarruttaa kulutuksen kasvua.
Investointien kehitys jatkuu heikkona
Investoinnit kasvoivat jyrkästi hyökkäyssodan alkuvuosina. Nopeaa kasvua nähtiin sotatoimiin liittyvissä investoinneissa, mutta Venäjällä on viime vuosina toteutettu myös useita mittavia energia- ja kemianteollisuuden sekä logistiikan investointiprojekteja. Investointeja ovat osin avittaneet myös valtion tukitoimet. Viime aikoina investointikehityksessä on kuitenkin nähty täyskäännös. Alustavien tietojen mukaan investoinnit supistuivat tammi-kesäkuussa 10 % vuotta aiemmasta.
Investointien näkymät ovat vaisut myös tulevina vuosina. Monet jättiprojekteista ovat valmistuneet tai valmistumassa, joten ne eivät enää tue investointikehitystä aiempien vuosien tapaan. Yritysten voitot ovat supistuneet jo pidemmän aikaa, ja yritysluottojen korot ovat edelleen korkealla. Lisäksi kapasiteetin käyttöaste on monilla aloilla laskenut ja kysyntänäkymät heikentyneet, mikä osaltaan vähentää yritysten investointihalukkuutta. Ukrainan tekemien drooni-iskujen aiheuttamien vahinkojen korjaaminen vaatii kuitenkin lisäinvestointeja ainakin öljynjalostusteollisuudessa ja logistiikka-alalla. Kaiken kaikkiaan investointien ennakoidaan supistuvan edelleen hieman ensi vuonna.
Ulkomaankaupan kehitys vaimeaa
Venäjän ulkomaankaupan kehityksen arviointi on vaikeutunut, kun Venäjän viranomaiset julkaisevat sitä koskevia tilastoja aiempaa niukemmin. Energy Instituten tilastojen mukaan Venäjän keskeisten vientiraaka-aineiden eli öljyn, maakaasun ja kivihiilen vientimäärät ovat supistuneet viime vuosina tuntuvasti. Kansainvälinen energiajärjestö IEA arvioi Venäjän öljynviennin määrän olleen tämän vuoden elokuussa edelleen noin 10 % pienempi kuin vuotta aiemmin. Taustalla ovat etenkin Ukrainan drooni-iskujen aiheuttamat vahingot öljynjalostamoille ja öljysatamille sekä niistä seuranneet vientirajoitukset. Viennin määrän ei odoteta kasvavan tulevinakaan vuosina tuotanto- ja kuljetusrajoitteiden vuoksi.
Tuonnista on saatavilla vain arvomääräisiä tietoja. Venäjän tavara- ja palvelutuonti on tänä vuonna kääntynyt selvään kasvuun aiemman vaatimattoman kehityksen jälkeen. Tuonnin arvo kasvoi tammi-heinäkuussa 12 % vuotta aiemmasta. Tuontia tuki osaltaan ruplan vahvistuminen keväällä, mutta viime kuukausina rupla on heikentynyt. Jatkossa tuonnin kasvun odotetaan hidastuvan vaimeamman kysynnän ja heikentyneen ruplan seurauksena. Tuonnin kasvun hidastuessa ja öljyn hinnan pysyessä suhteellisen korkealla Venäjän vaihtotaseen odotetaan säilyvän edelleen selvästi ylijäämäisenä tulevinakin vuosina.
Venäjän kasvun odotetaan hidastuvan edelleen
Venäjän kokonaistuotannon odotetaan kasvavan tänä vuonna noin yhden prosentin. Vuosina 2027‒2028 kasvun ennakoidaan hidastuvan edelleen puolen prosentin tuntumaan. Ennusteeseen liittyy kuitenkin huomattavasti riskejä. Kun taloustilanne on vaikeutunut, muutokset esim. sodankäynnissä voivat nopeastikin muuttaa talouskehitystä huomattavasti heikompaan suuntaan.
Ulkoisia riskejä liittyy etenkin öljyn hintaan sekä sotatilanteen kehittymiseen Ukrainassa. Jos Lähi-idän konflikti pitkittyy ja öljyn hinta nousee odotettua korkeammalle, Venäjällä on enemmän liikkumatilaa jatkaa sotaa ja pitää talous kasvussa. Ennakoitua matalampi öljyn hinta taas lisäisi Venäjän valtiontalouden ahdinkoa. Ukrainan tekemät drooni-iskut ovat jo aiheuttaneet merkittäviä vahinkoja Venäjän taloudelle ja niiden kiihtyminen voisi johtaa ennakoitua heikompaan talouskehitykseen. Jos lisäksi pakotepainetta Venäjää kohtaan kiristettäisiin, se lisäisi talouden ongelmia entisestään.
Talouskehitykseen kohdistuvat sisäiset riskit liittyvät etenkin talouspolitiikan tasapainotteluun ristiriitaisten tavoitteiden välillä. Jos valtion menoja lisätään holtittomasti tulevina vuosina, talouden epätasapainot pahenevat entisestään ja se voi johtaa ennen pitkää talouden kriisiytymiseen. Jos taas finanssipolitiikassa päädytään varovaisemmalle linjalle ja julkisen talouden menoja leikataan, voi talous kääntyä taantumaan valtion tuen tyrehtyessä. Lisäksi pankkisektorin ongelmien paheneminen voisi johtaa odotettua heikompaan talouskehitykseen.
Venäjän talouskehitys on hiipunut huomattavasti ja talouden näkymät ovat heikot. Venäjä joutuu tekemään yhä vaikeampia valintoja jatkaakseen hyökkäyssotaansa Ukrainassa. Ainakin toistaiseksi näyttää kuitenkin siltä, että Venäjän hallinto on näihin valintoihin valmis. Riskeistä huolimatta näköpiirissä ei tällä hetkellä ole talouden ajautumista syvään kriisiin. Sodan vaatimaa rahoitusta ja tuotantoa pystytään edelleen ylläpitämään. Venäjän tulevan talouskehityksen edellytykset heikkenevät kuitenkin koko ajan niin kauan kuin Venäjä jatkaa hyökkäyssotaansa Ukrainassa.
Venäjän BKT:n määrän muutos
| 2023 | 2024 | 2025 | 2026E | 2027E | 2028E | |
| BKT:n määrän muutos, % | 4,1 | 4,9 | 1,0 | 1 | ½ | ½ |
Lähteet: Rosstat, BOFIT.