BOFIT Viikkokatsaus 38/2026
Kiina pääomittaa suuria pankkeja ja vakuutusyhtiöitä; pieniä maaseutupankkeja fuusioidaan
Kahdeksan valtionomistamaa pankkia ja vakuutusyhtiötä ilmoitti sunnuntaina 6.9. aikovansa järjestää suunnatun osakeannin, joissa uusien osakkeiden merkitsijänä on finanssiministeriö. Kahden liikepankin anteihin osallistuu myös kansallinen tupakkayhtiö ja sen tytäryhtiöt. Yhteensä anneilla pääomitetaan rahoituslaitoksia 360 mrd. juanilla (47 mrd. euroa, 0,2 % BKT:stä). Samalla valtion omistus rahoitetuista toimijoista kasvaa hieman. Pääomittamisella vahvistetaan rahoituslaitosten taseita. Toimenpidettä on perustelu lähinnä sillä, että nyt niillä on parempi mahdollisuus kanavoida lisää rahoitusta talouspolitiikan valittuihin painopisteisiin ja viime aikoina hidastuneen talouskasvun tukemiseksi.
Pääomittaminen kohdistuu etenkin kahteen suureen pankkiin. Agricultural Bank of China (ABC) laskee liikkeelle osakkeita 160 mrd. juanilla, josta finanssiministeriö hankkii osakkeita 130 mrd. juanilla ja tupakkayhtiöt 30 mrd. juanilla. Industrial and Commercial Bank of China (ICBC) puolestaan laskee liikkeelle osakkeita 100 mrd. juanilla, josta finanssiministeriö merkitsee osakkeita 70 mrd. juanilla ja tupakkayhtiöt 30 mrd. juanilla. Finanssiministeriö pääomittaa myös lähinnä ulkomaankaupan rahoittamiseen keskittynyttä valtion täysin omistamaa politiikkapankki Export-Import Bank of China 30 mrd. juanilla, ja vakuutuslaitoksista uutta pääomaa saavat China Life Insurance (35 mrd. juania), PICC (15 mrd. juania), Sinosure (10 mrd. juania) China Taiping (7 mrd. juania) ja China Reinsurance Group (3 mrd. juania). Viime vuonna valtio pääomitti vastaavassa järjestelyssä neljää suurta valtionomistamaa liikepankkia (Bank of China, China Construction Bank, Bank of Communications ja Postal Savings Bank of China) yhteensä 520 mrd. juanilla (Viikkokatsaus 14/2025).
Taseiden koolla mitattuna Kiinan pankkisektori on maailman suurin ja neljä suurinta kiinalaispankkia ovat myös maailman suurimpia. Suurten pankkien taseet vaikuttavat ainakin paperilla suhteellisen vahvoilta, joskin niidenkin lainasalkkujen todellisen laadun arvioidaan olevan niiden itsensä ilmoittamaa heikompi. Pankkien kannattavuus on kuitenkin hiljalleen heikentynyt. Pääomantuottoasteet ja pankeille tärkeä korkomarginaali, talletus- ja lainakorkojen välinen ero, ovat laskeneet tasaisesti jo kymmenisen vuotta. Samalla niiden lainakannan kasvu on hidastunut asteittain. Elokuussa lainakanta oli 4,9 % suurempi kuin viime vuonna, mikä on 1990-luvun lopulta alkavan mittaushistorian hitain kasvuluku.
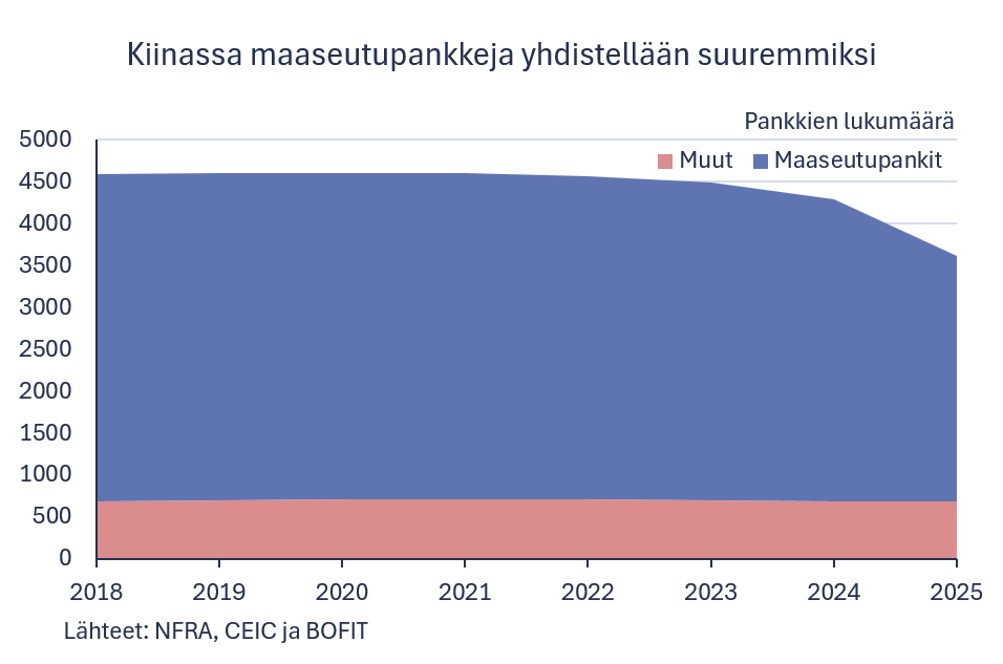
Viime vuosina sektori on ollut myllerryksessä pienten maaseutupankkien osalta. Niitä on fuusioitu suuremmiksi pankeiksi kiihtyvällä vauhdilla. Pankkivalvojan mukaan viime vuoden lopulla Kiinassa oli lähes tuhat pankkia vähemmän (3 619 pankkia) kuin vuoden 2021 lopussa. Arvioiden mukaan maaseutupankkien fuusiot ovat jatkuneet vilkkaina myös kuluvana vuonna. Tavallisesti viranomaiset ovat Kiinassa olleet enemmän huolissaan pienemmistä pankeista kuin suurista. Yhdistelemällä pankkeja isommiksi kokonaisuuksiksi pyritään parantamaan niiden kannattavuutta ja vakavaraisuutta.