BOFIT Viikkokatsaus 41/2026
Venäjän kasvu hidastuu, valtiontalous jatkuu alijäämäisenä
Venäjän talouskehitys on tänä vuonna ollut heikkoa. Rosstatin mukaan Venäjän BKT kasvoi tammi-kesäkuussa 0,6 % vuotta aiemmasta. Talousministeriö arvioi tammi-elokuun vuosikasvuksi 0,8 %. Kasvun odotetaan hidastuvan entisestään tulevina vuosina. Venäjän valtiontalouden alijäämä kasvaa tänäkin vuonna budjetoitua suuremmaksi. Uudessa vuodet 2027–2029 kattavassa budjettikehikossa valtiontalous jatkuu alijäämäisenä myös tulevina vuosina. Alijäämää saattaa kertyä budjetoitua enemmänkin. Vaikka Venäjän talousnäkymät ovat vaisut, Venäjä pystyy edelleen pitämään yllä sodassa tarvittavaa tuotantoa ja rahoitusta.
BOFIT ennustaa Venäjän talouskasvun hidastuvan edelleen
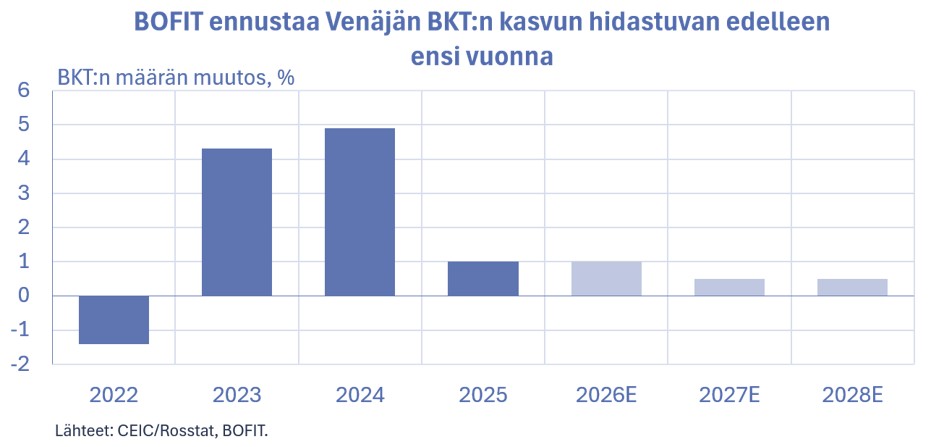
BOFITin tuoreessa ennusteessa Venäjän BKT:n kasvun odotetaan hidastuvan ensi vuonna edelleen puolen prosentin tuntumaan. Kasvua vetävät jälleen valtion menojen lisäykset, vaikka talouden pullonkaulat rajoittavat niiden kasvua tukevaa vaikutusta. Sotatilanteen ja pakotepaineen oletetaan pysyvän pitkälti ennallaan ja öljyn hinnan laskevan vähitellen. Venäjä pystyy yhä pitämään yllä sodassa tarvittavaa tuotantoa ja rahoitusta, mutta talouden haavoittuvuus äkillisille häiriöille on kasvanut. Riskit odotettua heikommasta kehityksestä ovat suuret.
Valtion menojen odotetaan kasvavan myös ensi vuonna nopeasti aiempien vuosien tapaan, koska sodan jatkaminen vaatii menojen lisäämistä. Pääosa menojen kasvusta kohdistuu sotaan kytkeytyviin menoihin, muiden menojen kasvu jää vaimeammaksi. Valtiontalous pysyy edelleen alijäämäisenä. Alijäämä rahoitetaan pääosin valtion velkaa lisäämällä.
Rahapolitiikka jatkuu kireänä, koska valtion menot ja valtiontalouden alijäämä kasvavat edelleen. Venäjän keskuspankki pysäytti koronlaskut syyskuussa kohonneiden inflaatiopaineiden vuoksi ja piti avainkoron 14 prosentissa. Kuluttajahinnat nousivat syyskuussa 6 % vuotta aiemmasta. Keskuspankki on varoittanut, että rahapolitiikkaa joudutaan kiristämään, jos finanssipolitiikkaa kevennetään ennakoitua enemmän. Tuoreimmassa ennusteessaan keskuspankki odottaa avainkoron olevan ensi vuonna keskimäärin 10,5–12,5 % ja vuonna 2028 keskimäärin 8–9 %.
Korkea korkotaso on myrkkyä heikosti kehittyneille investoinneille. Alustavien tietojen mukaan investoinnit kiinteään pääomaan supistuivat tammi-kesäkuussa 8 % vuotta aiemmasta. Investointeja rajoittaa rahoituksen vaikeutuminen yritysten tulosten heikkenemisen ja korkeiden rahoituskustannusten vuoksi. Lisäksi yritysten tarve investoinneille on vähentynyt. Talouskasvun hiipuessa kapasiteetin käyttöaste on laskenut monilla toimialoilla ja kysyntänäkymät ovat heikentyneet.
Yksityisen kulutuksen kasvun odotetaan jatkuvan edelleen ensi vuonna, mutta kasvu hidastuu vähitellen. Työmarkkinoiden kireys näyttää hieman hellittäneen viime kuukausina. Työttömyydessä on pieniä merkkejä kasvusta ja palkkojen nousuvauhti on hidastunut. Nopea inflaatio nakertaa kuluttajien ostovoimaa. Kotitalouksien säästöt ovat kuitenkin lisääntyneet viime vuosina, joten niiden avulla voidaan tarvittaessa paikata hiipuvaa tulokehitystä.
Venäjän ulkomaankaupan kehityksen odotetaan jatkuvan vaimeana. Vientiä rajoittavat pakotteet ja Ukrainan iskut Venäjän infrastruktuuriin. Tuontia hillitsee kysynnän kasvun hidastuminen ja heikentynyt rupla. Venäjän vaihtotaseen odotetaan pysyvän edelleen selvästi ylijäämäisenä koko ennustejakson ajan.
Ennusteeseen liittyy jälleen paljon riskejä. Äkilliset muutokset sotatilanteessa saattaisivat johtaa selvästi odotettua heikompaan talouskehitykseen. Vaihtelut öljyn hinnassa voivat kaventaa tai lisätä Venäjän valtiontalouden liikkumavaraa. Lisäksi tasapainottelu vastakkaisiin suuntiin vetävien finanssi- ja rahapolitiikan välillä on entistä vaikeampaa ja epäonnistuminen siinä voisi painaa talouden taantumaan.
Venäjän uusi budjettikehikko näyttää vaikealta toteuttaa
Venäjän hallitus lähetti syyskuun lopussa duuman käsittelyyn uuden kolmivuotisen budjettikehikon, joka kattaa vuodet 2027–2029. Myös tämän vuoden budjettiarviota rukattiin jälleen etenkin menojen ja alijäämän osalta.
Tämän vuoden menoarviota on korotettu 7 % viime vuoden lopulla hyväksyttyyn budjettikehikkoon verrattuna. Tuloarviota taas on korjattu vain hieman ylöspäin. Samalla tämän vuoden alijäämän ennakoidaan olevan huomattavasti budjetoitua suurempi ja yltävän samalle tasolle kuin viime vuonna eli 8 600 mrd. ruplaan (4 % BKT:stä).
Valtiontalouden tulojen odotetaan budjettikehikossa kasvavan 7 % vuonna 2027. Federaatiobudjetin osalta öljy- ja kaasutulojen arvioidaan supistuvan ensi vuonna 8 %. Budjetissa venäläisen öljyn keskimääräiseksi vientihinnaksi oletetaan ensi vuonna 53 dollaria tynnyriltä. Öljy- ja kaasutulojen osuus federaatiobudjetin tuloista laskisi 16 prosenttiin. Federaatiobudjetin muiden tulojen ennakoidaan sitä vastoin kasvavan 8 %. Tuloihin liittyvien verojen (esim. yritysten voittoverotus ja yksityishenkilöiden tuloverotus) kasvuksi arvioidaan 24 % ja myyntiin liittyvien verojen (ALV, valmisteverot ja tullimaksut) kasvuksi 11 %. Budjettikehikossa suunnitellaan muutamia veronkorotuksia, kuten yksityishenkilöiden korko- ja osinkotulojen sisällyttäminen työtuloverotuksen piiriin, windfall-verot kaivannaisyrityksille sekä arvonlisäverotuksen laajentaminen ulkomaiseen verkkokauppaan. Vuosina 2028–2029 valtiontalouden tulojen odotetaan kasvavan noin 6–7 % vuodessa.
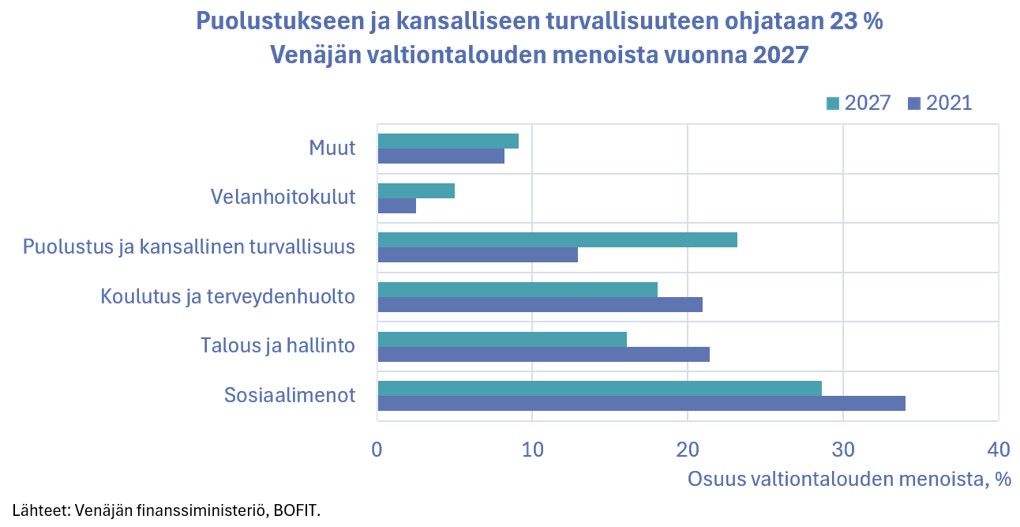
Valtiontalouden menoja aiotaan lisätä ensi vuonna vain 4 %. Reaalisesti kokonaismenot eivät siis kasvaisi lainkaan ja joissakin menoluokissa tehtäisiin leikkauksia jopa nimellisesti. Kategoriassa ”puolustus” menot ovat nousemassa jälleen ennätyslukemiin. Ensi vuodelle niihin on budjetoitu noin 17 000 mrd. ruplaa. Se on lähes viisinkertainen summa verrattuna vuoteen 2021. Sotaan kytkeytyviä menoja sisältyy lisäksi ainakin kansallisen turvallisuuden menoihin. Puolustus ja kansallinen turvallisuus haukkaavat noin 23 % valtiontalouden menoista vuonna 2027. Muista suurimmista kategorioista sosiaalimenojen osuus valtiontalouden menoista on ensi vuonna noin 30 % ja kansantalouden, koulutuksen sekä terveydenhuollon kunkin osuus noin 10 %. Vuosina 2028–2029 valtiontalouden menojen on budjetoitu kasvavan 5–6 % vuodessa.
Valtiontalous pysyy budjettikehikossa alijäämäisenä koko tulevan kolmivuotiskauden, mutta alijäämän arvioidaan supistuvan vähitellen. Ensi vuonna alijäämää odotetaan kertyvän 6 500 mrd. ruplaa eli 2,6 % BKT:stä ja seuraavina vuosina alijäämä on määrä painaa noin 2 prosenttiin BKT:stä. Koko budjettikauden alijäämä on määrä rahoittaa pääosin kasvattamalla valtion velkaa. Velan määrä olisi vuonna 2029 noin kaksinkertainen vuoteen 2025 verrattuna.
Venäjän uusi budjettikehikko vaikuttaa vaikealta toteuttaa Venäjän jatkaessa sotaansa Ukrainassa. Menot ja alijäämä voivat ensi vuonna nousta selvästi budjetoitua suuremmiksi, mistä keskustellaan myös tuoreessa BOFIT-blogissa. Alijäämän rahoittaminen on entistä vaikeampaa, kun veronkorotuksia on jo tehty ja velanhoitokustannukset kasvavat nopeasti.